Beim Bauen, Kaufen oder Sanieren gilt eine goldene Regel: Ohne das passende finanzielle Fundament gerät jedes Vorhaben schnell ins Wanken. Ob es um das Ansparen von Eigenkapital für die spätere Baufinanzierung geht oder um die Bildung von Rücklagen für anstehende Modernisierungen – die Strukturierung der eigenen Finanzen ist für Immobilienbesitzer und solche, die es werden wollen, essenziell.
Die digitale Plattform Monetace bietet hierfür einen interessanten Ansatz. Sie bündelt Tagesgeld, Festgeld und Wertpapierhandel unter einem Dach. Doch für wen lohnt sich dieses Angebot im Detail? Wir beleuchten die verschiedenen Anlageoptionen aus Sicht von Verbrauchern und künftigen Immobilieneigentümern.
Wer steckt hinter Monetace?
Bevor Kapital fließt, ist ein Blick auf die Struktur des Anbieters ratsam. Monetace ist eine Marke der Schweizer Chiché Holding SA mit Sitz in Châtel-St-Denis (Unternehmensidentifikationsnummer CHE-210.094.110). Wichtig für Anleger: Die Plattform selbst agiert nicht als Bank. Die Kontoführung sowie die Verwahrung aller Kundengelder erfolgen über die regulierte Partnerbank Wise Europe SA mit Sitz in Brüssel, Belgien. Dadurch unterliegen die Einlagen der gesetzlichen belgischen Einlagensicherung bis zu einer Höhe von 100.000 Euro pro Kunde.
Tagesgeld als Puffer für Sanierungen und Unvorhergesehenes
Jeder Immobilienbesitzer benötigt einen liquiden Notgroschen. Wenn die Heizung im Winter ausfällt oder das Dach spontan repariert werden muss, darf das Geld nicht langfristig gebunden sein. Für solche Zwecke eignet sich das Tagesgeldkonto von Monetace.
Die Plattform lockt derzeit mit einem Zinssatz von 4,80 Prozent pro Jahr, der für die ersten zwölf Monate auf die Ersteinzahlung garantiert wird. Für spätere Einzahlungen greift ein variabler Standardzins, der aktuell beispielsweise bei 3,50 Prozent pro Jahr liegt.
Für wen eignet sich das? Vor allem für Sparer, die:
- ihre Instandhaltungsrücklage flexibel und täglich verfügbar halten wollen,
- kurzfristig freie Mittel parken möchten, während sie auf ein passendes Immobilienangebot warten,
- eine klare Trennung zwischen dem alltäglichen Girokonto und der Notreserve wünschen.
Die zwölfmonatige Zinsgarantie bietet eine verlässliche Kalkulationsbasis für das erste Jahr – ein klarer Vorteil für die kurzfristige Finanzplanung.
Festgeld: Eigenkapital für den Immobilienkauf sichern
Wer in zwei, drei oder fünf Jahren den Kauf einer Eigentumswohnung oder eines Hauses plant, muss sein Eigenkapital vor Marktschwankungen schützen. Aktien oder ETFs bergen auf diesen kurzen Zeitraum zu hohe Risiken. Festgeld ist hier die klassische Alternative.
Monetace bietet Festgeldkonditionen von bis zu 5,88 Prozent Zinsen pro Jahr, je nach gewählter Laufzeit. Da der Zinssatz über die gesamte Laufzeit festgeschrieben ist, lässt sich der Ertrag auf den Cent genau berechnen.
Besonders interessant für angehende Bauherren ist die sogenannte Laufzeitenstaffel (auch Zinstreppe genannt). Statt das gesamte Ersparte in einer einzigen Tranche anzulegen, wird das Kapital auf verschiedene Laufzeiten aufgeteilt. So wird in regelmäßigen Abständen Geld frei, das entweder für den Kaufprozess genutzt oder zu den dann aktuellen Konditionen neu angelegt werden kann.
Das Festgeld eignet sich für:
- Käufer, die ihren Eigenkapitalanteil für ein konkretes, zeitlich absehbares Kaufvorhaben sichern wollen,
- Eigentümer, die eine Anschlussfinanzierung in wenigen Jahren vorbereiten und dafür Kapital ansparen,
- Modernisierer, die bereits wissen, dass in einigen Jahren eine größere Investition (z. B. eine neue Wärmepumpe) ansteht.
Langfristiger Vermögensaufbau und Altersvorsorge
Neben den zinsbasierten Produkten ermöglicht Monetace den Wertpapierhandel. Dieser Baustein richtet sich an Anleger mit einem langen Zeithorizont von idealerweise zehn Jahren oder mehr.
Auch für Menschen ab 50 Jahren kann dieser Baustein sinnvoll sein, um das Portfolio zu diversifizieren. Oft geht es in dieser Lebensphase darum, Vermögen für den Ruhestand oder die spätere mietfreie Wohnphase im Alter zu strukturieren. Ein ausgewogenes Drei-Säulen-Modell bietet sich hier an:
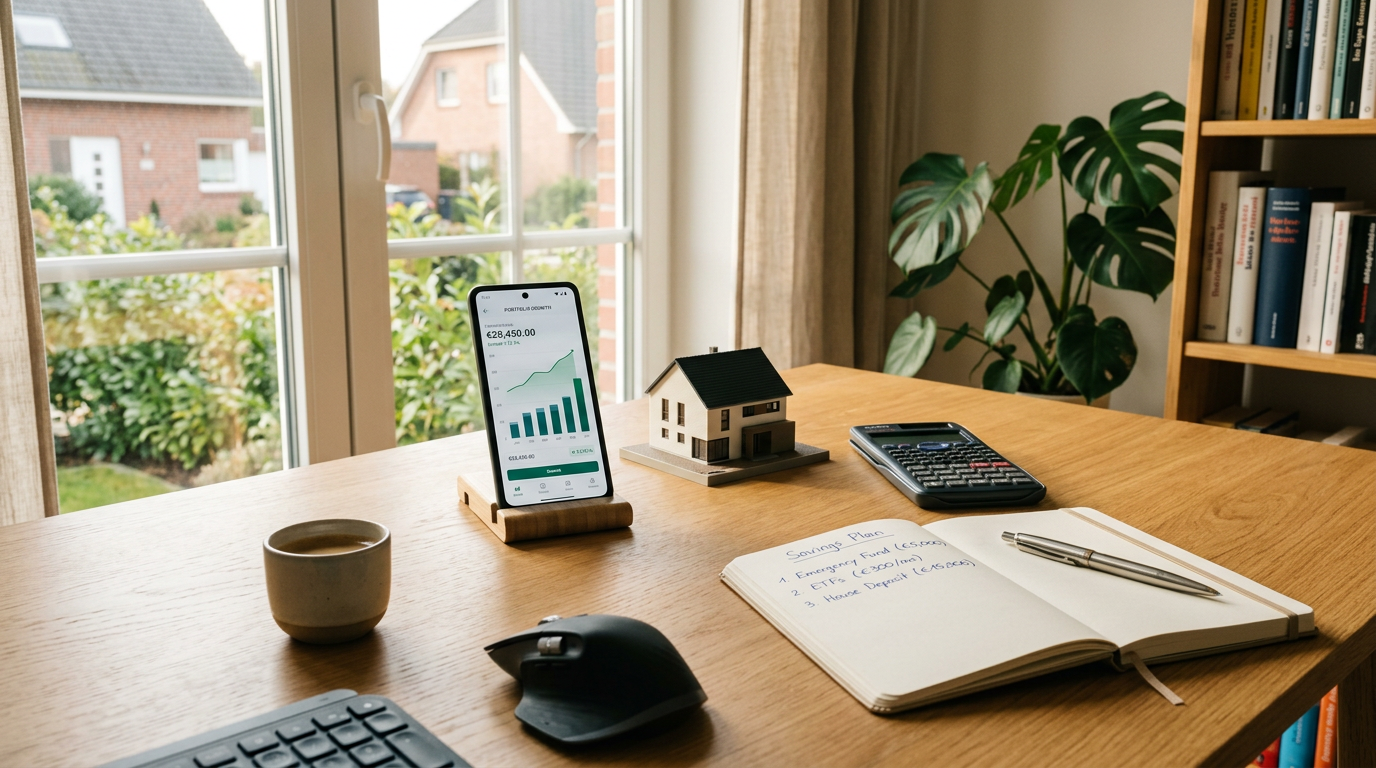
1. **Tagesgeld** für den täglichen Bedarf und spontane Reparaturen, 2. **Festgeld** für planbare Ausgaben der nächsten Jahre, 3. **Wertpapiere** für den langfristigen Kapitalerhalt und Inflationsschutz.
Einfacher digitaler Zugang mit persönlicher Unterstützung
Die Kontoeröffnung erfolgt vollständig digital über moderne Identifikationsverfahren wie VideoIdent (z. B. via IDnow oder WebID). Das kommt vielbeschäftigten Berufstätigen entgegen, die ihre Finanzen abseits von starren Schalteröffnungszeiten regeln wollen. Für Fragen steht dennoch ein Kundenservice per E-Mail (support@monetace.ch) und Telefon zur Verfügung.
Fazit für Immobilienentscheider
Monetace bietet ein überzeugendes Gesamtpaket, um Sparziele im Immobilienbereich strukturiert anzugehen. Ob flexibler Puffer auf dem Tagesgeldkonto (4,80 % Zinsen für Neuanleger im ersten Jahr) oder fest kalkulierbare Zinsen auf dem Festgeldkonto (bis zu 5,88 %) für das zukünftige Eigenkapital: Die Kombination aus attraktiven Konditionen, digitalem Komfort und der Absicherung über die europäische Einlagensicherung macht die Plattform zu einer soliden Option für private Anleger.